Piano di ammortamento mutuo: come si calcola rata per rata
Il calcolo del piano di ammortamento mutuo mostra come si ripartisce ogni rata tra quota interessi e quota capitale: inserisci importo, durata e TAN e leggi rata, debito residuo agli anni scelti e interessi complessivi del piano.
Calcola il piano di ammortamento
Come si legge un piano di ammortamento alla francese
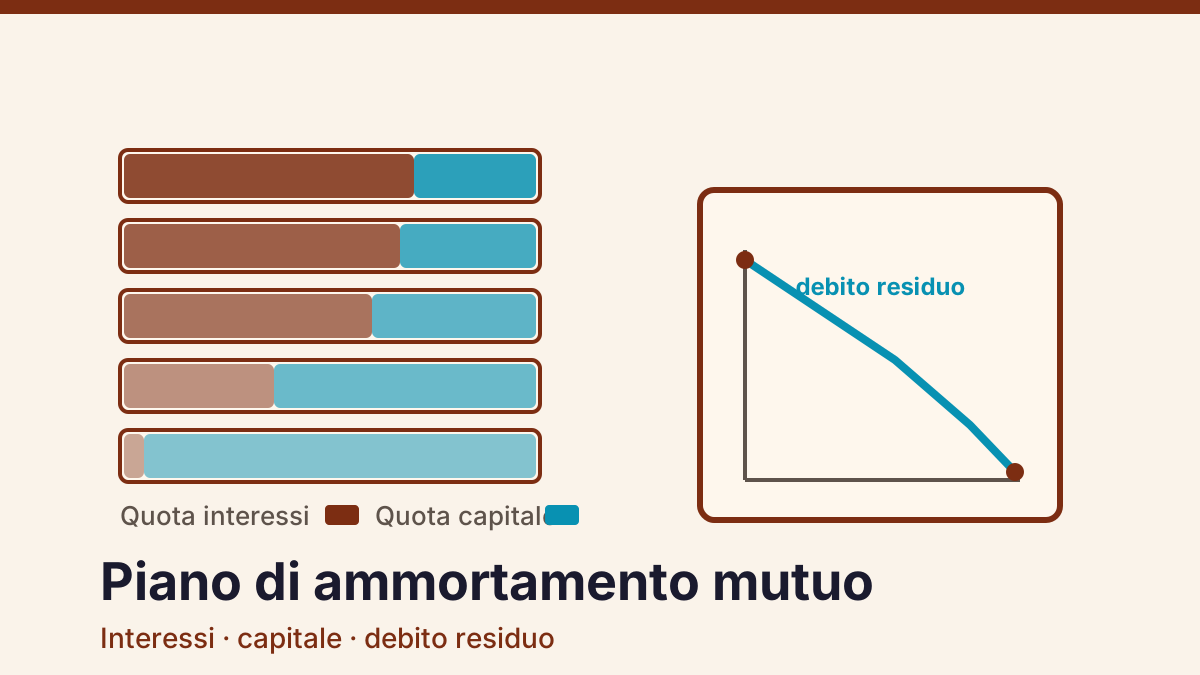
Il piano di ammortamento è l'elenco delle rate del mutuo con la ripartizione interna di ciascuna: quota interessi, quota capitale e debito residuo. Nei mutui a rata costante si usa l'ammortamento alla francese: la rata non cambia, ma all'inizio è composta quasi solo da interessi e solo negli ultimi anni la quota capitale diventa la parte più grande. La quota interessi di una rata è il debito residuo moltiplicato per il tasso mensile; la quota capitale è quel che resta della rata dopo aver pagato gli interessi.
Capire questa struttura serve a valutare le scelte pratiche: un'estinzione parziale conviene di più nei primi anni, quando il debito è alto e ogni mese di interessi pesa; una surroga o una rinegoziazione si misurano invece sulle rate che restano. Su un piano da 150.000 € in 25 anni al 3% la rata è di circa 711 € e gli interessi totali sfiorano i 63.400 €, cioè oltre il quaranta per cento del capitale finanziato.
Prime rate e ultime rate di un piano a rata costante
Ecco come cambia la composizione della rata in un mutuo da 150.000 € in 25 anni con TAN al 3% e rata costante di circa 711 € al mese. Valori indicativi arrotondati all'euro.
| Rata | Debito residuo prima della rata | Quota interessi | Quota capitale |
|---|---|---|---|
| 1ª rata | ≈ 150.000 € | ≈ 375 € | ≈ 336 € |
| 2ª rata | ≈ 149.664 € | ≈ 374 € | ≈ 337 € |
| 3ª rata | ≈ 149.327 € | ≈ 373 € | ≈ 338 € |
| 120ª rata (dopo dieci anni) | ≈ 103.457 € | ≈ 259 € | ≈ 453 € |
| 300ª rata (ultima) | ≈ 710 € | ≈ 2 € | ≈ 710 € |
Le prime tre righe spiegano perché il debito scende così lentamente all'inizio: su una rata di 711 € solo 336 € riducono il capitale, mentre il resto remunera la banca. Alla centoventesima rata il rapporto si è invertito e l'ultima rata è quasi interamente capitale. Nella pratica, chi vuole ridurre il costo del finanziamento interviene proprio nei primi anni, quando la parte di interessi è ancora alta.
Come usare questo calcolatore
- Inserisci importo, durata e tasso del mutuo. Il capitale è la somma finanziata, la durata sono gli anni di rimborso e il TAN è il tasso annuo nominale: da questi tre valori nasce la rata costante di tutto il piano.
- Scegli l'anno del piano da verificare. Indica dopo quanti anni vuoi leggere la situazione: lo strumento calcola il debito residuo e gli interessi già versati fino a quel punto, senza dover scorrere tutte le righe del prospetto.
- Leggi quote, debito residuo e interessi totali. Premi Calcola: ottieni quota interessi e quota capitale della prima rata, debito residuo all'anno scelto e interessi complessivi del piano, cioè quanto costa il denaro preso in prestito.
Domande frequenti
Quale formula usa il piano ammortamento mutuo calcolo?
Si parte dalla formula francese: rata = capitale × tasso mensile / (1 − (1 + tasso mensile)^−numero di rate). Poi a ogni scadenza si calcolano gli interessi sul debito residuo e la differenza tra rata e interessi riduce il capitale.
Che differenza c'è tra ammortamento francese e italiano?
Nell'ammortamento francese la rata è costante e cambia la sua composizione interna; nell'italiano la quota capitale è costante e la rata diminuisce nel tempo. I mutui casa in Italia usano quasi sempre lo schema francese.
Perché nelle prime rate si pagano quasi solo interessi?
Perché gli interessi si calcolano sul debito residuo, che all'inizio è massimo. Con un debito alto la quota interessi assorbe buona parte della rata e solo con il passare degli anni la quota capitale diventa prevalente.
Come cambia il piano di ammortamento con una surroga?
La surroga riscrive il prospetto sul debito residuo, con il nuovo tasso e le rate che restano: cambia la rata, non l'ipoteca. Se il tasso scende, le prime rate del nuovo piano hanno una quota interessi più bassa rispetto al piano precedente.
Dove si trovano gli interessi totali di un mutuo?
Gli interessi totali sono la somma delle quote interessi di tutte le rate, cioè la differenza tra il totale versato e il capitale finanziato. Nel piano di ammortamento li trovi sommando la colonna degli interessi, oppure li stimi moltiplicando la rata per il numero di rate.
Rata costante, tasso variabile e modifiche del piano
Con il tasso variabile il piano non è noto in anticipo: ogni volta che l'indice di riferimento cambia la banca ricalcola rata o durata e il prospetto viene riscritto. Se il tasso non è fisso, il calcolo ammortamento mutuo va quindi rifatto a ogni variazione, mentre con il tasso fisso la tabella consegnata alla firma resta valida per tutta la durata del finanziamento.
Anche una surroga o una rinegoziazione riscrivono il piano: cambiano tasso e numero di rate residue, mentre il punto di partenza è sempre il debito residuo del vecchio prospetto. Prima di firmare conviene chiedere la tabella completa con la ripartizione rata per rata e verificare che gli interessi complessivi coincidano con quelli indicati nell'offerta: è il controllo più semplice per accorgersi di un errore nei conteggi.